LEAPガイダンス第2.0版の更新点は? TNFD開示への影響を解説
2026年10月、生物多様性条約第17回締約国会議(CBD COP17)が開催されました。CBD事務局が先んじて公表した報告書草案では、企業や金融機関の評価と開示を扱う「ターゲット15」の進捗が不十分とされ、課題として「義務的な報告枠組みの欠如」が指摘されました。同月にはISSBが自然関連開示の草案を公表するなど、開示の枠組みづくりが進んでいます。
こうしたなか、TNFDはLEAPアプローチのガイダンスを約3年ぶりに改訂し、第2.0版として公表しました。LEAPガイダンス第2.0版について、「どこがどのように変わったのだろう」「LEAP分析はすでに行ったが、やり直さないといけないのか」と気になっている方も多いのではないでしょうか。
この記事では、LEAPガイダンス第2.0版の主な更新点と、企業のサステナビリティ担当者の対応について解説します。LEAPアプローチの基本に関しては、「LEAPアプローチとは? ISSB基準を見据えたTNFD開示の4ステップと事例を解説」をご覧ください。
LEAPガイダンス第2.0版で変わったこと・変わらないこと
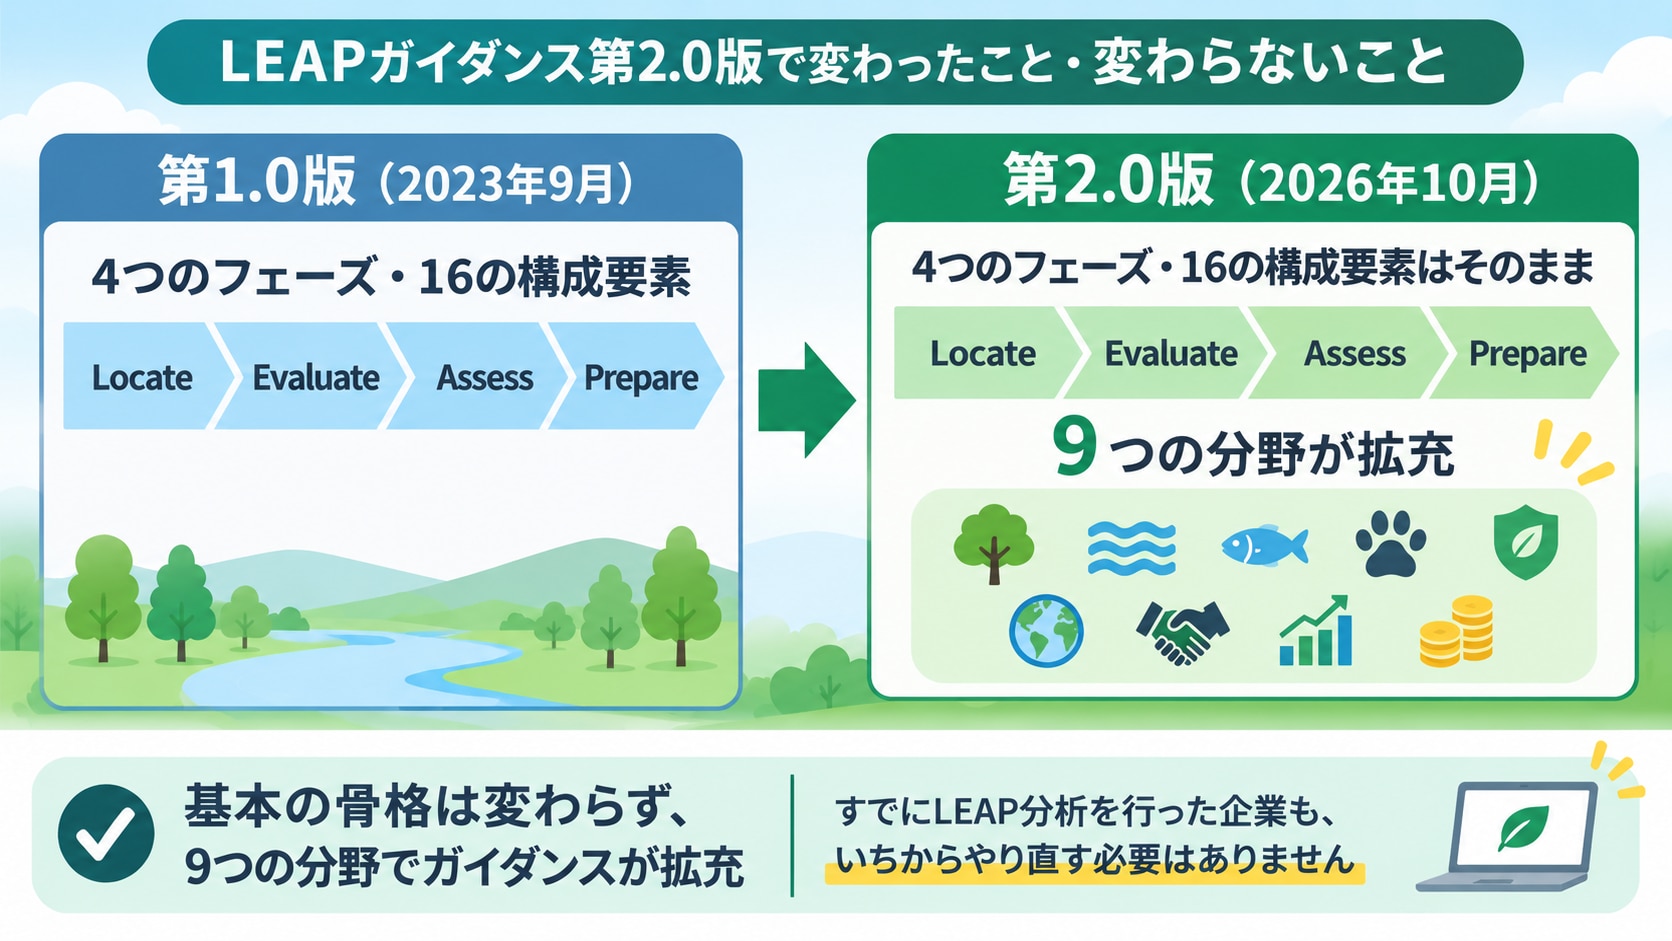
LEAPガイダンス第2.0版は、2023年9月の第1.0版から3年を経て公開されました。「4つのフェーズと16の構成要素」という骨格は変わらないものの、9つの分野でガイダンスが拡充されています。300超の機関によるLEAP分析の知見が反映され、新たな事例も追加されました。
基本的な骨格が変わっていないため、LEAP分析をすでに行った企業がいちからやり直す必要はありません。ただし、リスク・機会の評価がIFRS S1「サステナビリティ関連財務情報の開示に関する全般的要求事項」に合わせて整理されたほか、自然の状態(SoN)の指標が確定するなど、既存の分析結果や開示内容に影響しうる更新もあります。
画像の制作プロセスで生成AIを使用しています
LEAPガイダンス第2.0版で拡充された9つの分野
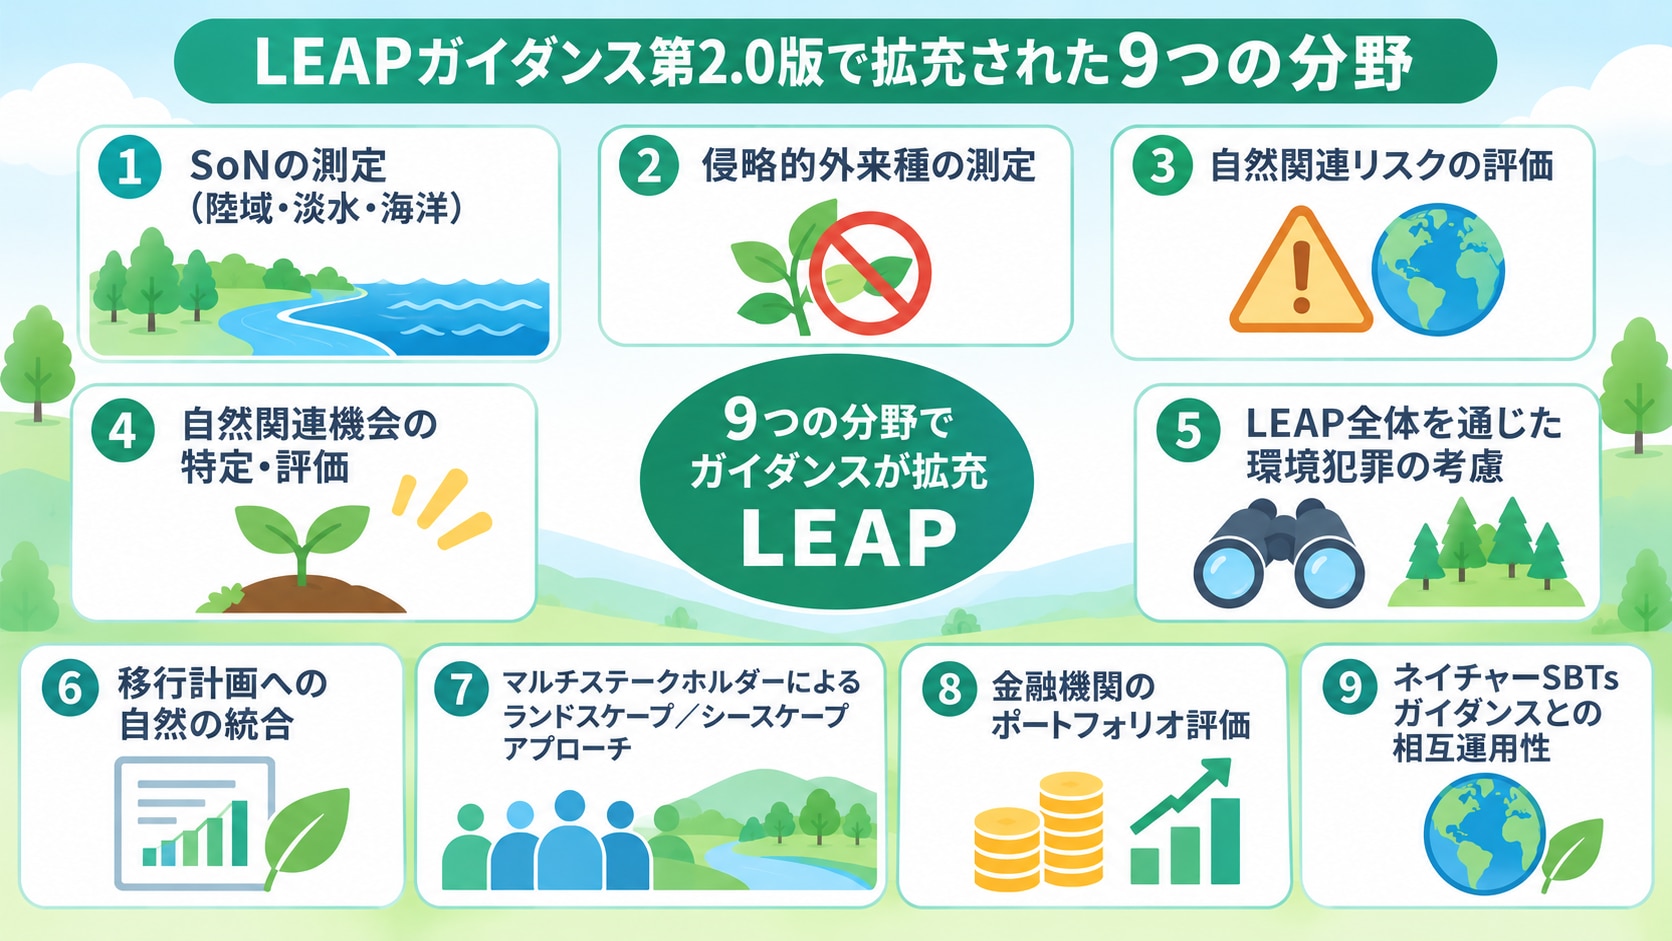
TNFDは、LEAPガイダンス第2.0版で拡充した分野として、次の9つを挙げています。
- SoNの測定(陸域・淡水・海洋)
- 侵略的外来種の測定
- 自然関連リスクの評価
- 自然関連機会の特定・評価
- LEAP全体を通じた環境犯罪の考慮
- 移行計画への自然の統合
- マルチステークホルダーによるランドスケープ/シースケープアプローチ
- 金融機関のポートフォリオ評価
- ネイチャーSBTsガイダンスとの相互運用性
画像の制作プロセスで生成AIを使用しています
このうち、事業会社の実務と特に関わりの深い6つの分野を解説します。
SoNの測定(陸域・淡水・海洋)
LEAPガイダンス第2.0版では、これまで暫定だったSoN指標が確定しました。LEAP分析ではSoNを次の4つの要素でとらえます。
- 生態系の範囲
- 生態系の状態
- 種の絶滅リスク
- 種の個体群
4つのうち、生態系の範囲、生態系の状態、種の絶滅リスクの3つが「グローバル中核開示指標」に指定されました。また、「Locate」でのスクリーニングから、「Evaluate」での依存・インパクト測定、「Prepare」での指標開示まで、LEAP分析全体を通じてSoNの測定を行う流れが示されています。
SoN指標について、詳しくは「TNFD開示担当者が知っておくべき『SoN指標』の基本」をご覧ください。
侵略的外来種の測定
侵略的外来種についても、これまで暫定だった指標が確定しました。外来種の導入・定着・拡散の可能性を下げるための対応を測る指標が、グローバル中核開示指標に指定されています。具体的な測定指標は、LEAPガイダンス第2.0版の別紙4に整理されています。
自然関連リスクの評価
LEAPガイダンス第2.0版では、リスクと機会を評価する「Assess」フェーズが、IFRS S1と整合するよう設計されています。同フェーズでは、企業の見通し(短期・中期・長期にわたるキャッシュフロー、資金調達、資本コスト)に影響を与えると合理的に見込まれる自然関連のリスク・機会を評価するとされています。
自然関連機会の特定・評価
LEAPガイダンス第2.0版では、特に「機会」に関する内容が大幅に拡充されています。
TNFDにおいて、自然関連機会とは、「自然へのマイナスのインパクトの低減やプラスのインパクトの創出を通じて、企業と自然の双方によい成果をもたらす取り組み」とされています。特定した機会のグループ分けが有用とされており、「自然の変化の要因」「ビジネスにおける機能」の2軸で分類するフレームワークが示されました。
「自然の変化の要因」は、以下の5つに整理されています。自然に対するプラスの変化も含まれていることが特徴です。
- 陸域・淡水・海洋の利用変化
- 気候変動
- 資源の利用・補充
- 汚染・汚染除去
- 侵略的外来種の導入・除去
「ビジネスにおける機能」は、次の5つに分類できます。
- 業務効率とレジリエンス
- 新たな製品・サービス市場
- サプライチェーンのレジリエンス
- ビジネスモデルのイノベーション
- 金融のイノベーション
機会を評価・優先順位付けする際は、「自然にとっての成果」と「企業にとっての成果」を分けて扱います。さらに、技術的要件や資金調達といった観点で、実行可能性も考慮します。
ただし、技術的な成熟度や実行可能性が低いという理由だけで、機会の優先度を自動的に下げるべきではないとされています。機会においては「イノベーション」が重要視されており、現段階では未成熟な技術や手法であっても、将来の検討対象として残しておく姿勢が求められています。
機会の評価や優先順位付けにあたっては、LEAPガイダンス第2.0版の別紙1に整理されている評価指標が手がかりになるでしょう。
LEAP全体を通じた環境犯罪の考慮
LEAPガイダンス第2.0版では、違法な森林伐採や違法漁業、野生生物の密売といった環境犯罪が、LEAP分析全体を通じて考慮すべき事項と位置付けられました。環境犯罪は公式データに表れにくく、活動の場所や生態系の状態の把握に不確実性をもたらすためです。
第2.0版では、環境犯罪に関係しうる商品や地域を「Scoping」で確認し、「Locate」以降は環境犯罪に由来する不確実性を踏まえて依存・インパクトやリスクを評価する流れが示されています。環境犯罪については、2026年9月に公表された「Guidance on environmental crime」で、さらに詳細な情報が提供されています。
ネイチャーSBTsガイダンスとの相互運用性
LEAPガイダンス第2.0版の公表にあわせて、SBTNもネイチャーSBTsのガイダンスを改訂し、第2.0版として公表しました。TNFDとSBTNは連携を強化しているため、LEAP分析で得られたデータは、ネイチャーSBTsにも活用しやすいといえます。
LEAPガイダンス第2.0版とISSB・ISO・SSBJとの関係
LEAPガイダンスはこれまで、ISSBによる自然関連開示の基準設定作業や、GRIの生物多様性の基準(GRI 101)、ISOの生物多様性の規格(ISO 17298)、欧州サステナビリティ報告基準(ESRS)などで参照されてきました。LEAPは、自主的な評価の枠組みにとどまらず、国際的な基準や規格の土台になりつつあります。
ISSBとの関係
2026年10月、ISSBは「IFRSサステナビリティ開示実務記述書第1号『自然関連開示』」の草案を公表しました。この公開草案は、TNFD提言やLEAPアプローチを土台に作られています。LEAPガイダンス第2.0版も、ISSBの動向と整合するように設計されています。
ISSBは自然関連開示について、「基準」ではなく「実務記述書」の形式が適切だと判断し、IFRS S1・S2とあわせて適用するものと位置付けています。草案への意見は2027年2月まで募集され、その結果を踏まえて最終的な形式が決まります。
ISOとの関係
TNFDは2026年9月、評価・報告に関する技術的なガイダンスの開発を完了した旨を発表しました。今後は、ISSBが進める基準策定の支援と、LEAPアプローチのISO規格化を優先するとしています。ISO規格は、2028年の完成が見込まれています。
SSBJ基準との関係
ISSBの実務記述書がSSBJ基準にどのように反映されるかは、2026年11月時点で決まっていません。ただし、現行のSSBJ基準のもとでも、自然関連のリスク・機会が開示の対象になる場合があります。
SSBJ基準のうち「適用基準」および「一般基準」は、IFRS S1に相当する基準です。これらは、企業の見通しに影響を与えると合理的に見込まれるサステナビリティ関連のリスク・機会を開示するよう求めています。企業のマテリアリティによっては、自然関連のリスク・機会も開示の対象に含まれるのです。
前述のとおり、LEAPガイダンス第2.0版の「Assess」フェーズは、IFRS S1と整合するよう設計されています。そのため、第2.0版に沿って「Assess」を進めれば、SSBJ基準の観点に沿ったリスク・機会の評価ができるといえるでしょう。
TNFDとSSBJ開示の関係については「TNFDはSSBJ開示にどう活きる? 4要素で読み解く実務入門」もあわせてご覧ください。
LEAPガイダンス更新に対する状況別の対応
LEAPガイダンス第2.0版の内容を踏まえ、企業の状況別に対応のポイントを整理します。
すでにLEAP分析・TNFD開示を行っている企業
すでにLEAP分析・TNFD開示を行っている企業は、LEAPガイダンス第2.0版の更新点に照らして、次の点を確認しておきましょう。
- 「Assess」の結果を、キャッシュフロー・資金調達・資本コストへの影響という観点で整理できているか
- SoN指標を暫定版で開示していた場合、確定した指標と差異がないか
- 特定した機会を「ビジネスにおける機能」の5類型で整理できるか
- 調達品目・地域に、環境犯罪による不確実性の高いものが含まれていないか
特に「1.」ができていれば、SSBJ基準のもとでの自然関連開示の主要な素材がそろっていることになります。SSBJ開示への反映を検討してよいでしょう。
これからLEAP分析・TNFD開示に着手する企業
これからLEAP分析・TNFD開示に着手する企業には、IFRS S1と整合した評価ができる第2.0版に沿って行うことをおすすめします。
LEAPガイダンスでは、4つのフェーズの前に行う「Scoping」作業の段階で評価範囲と体制・データ・予算を簡潔にまとめ、経営層と合意しておくことが推奨されています。第2.0版では、この段階で、対象とする商品や地域に環境犯罪が関係しうるかも検討するよう示されています。
農林水産物や鉱物を調達する企業は特に、調達先の特定が難しい商品や地域を、環境犯罪による不確実性が発生しうる箇所として認識しておくことが重要です。
さいごに
LEAPガイダンス第2.0版は、従来の骨格を維持しつつ、SoNと侵略的外来種の測定、IFRS S1との整合性、環境犯罪といった論点を取り込みました。LEAPアプローチがISSBによる基準設定やISO規格の土台となるなかでは、第2.0版に沿った分析を進めておくことが、今後の自然関連開示への備えになります。
当社では、自然科学の知見と豊富な支援実績をもとに、LEAPアプローチに基づく評価からTNFD開示、ネイチャーSBTsの設定まで一貫してご支援しています。「新しいガイダンスにおいて、これまでのLEAP分析やTNFD開示の結果は活かせるのか」「どの拠点・どの開示項目を見直せばよいのか」といったご相談も承っておりますので、お気軽にお問い合わせください。
【参考資料】
- TNFD「Guidance on the identification and assessment of nature-related issues: The LEAP approach」(2026年10月)・同「Recommendations of the Taskforce on Nature-related Financial Disclosures」(2023年9月、2026年10月更新)・同「TNFD 2026 Status Report」(2026年9月)・同「Guidance on environmental crime」(2026年9月)・IFRS Foundation「Nature-related Disclosures」
執筆者:今村 百花