TNFDはSSBJ開示にどう活きる? 4要素で読み解く実務入門
「SSBJ基準の義務化が近づいているが、対応すべきは“気候”だけでよいのか」「TNFDや自然関連開示は、SSBJ基準とどうつながるのか」――サステナビリティ担当者の方々から、こうした声を聞く機会が増えてきました。
その背景には、2つの大きな動きがあります。1つは、ISSB(国際サステナビリティ基準審議会)が開発した国際基準IFRS S1(サステナビリティ関連財務情報開示に関する全般的要求事項)・S2(気候関連開示)に基づく日本のサステナビリティ開示基準(SSBJ基準)が、2027年3月期に平均時価総額3兆円以上のプライム上場企業から順次適用されること。もう1つは、ISSBが自然関連開示のガイダンス整備に踏み出し、2026年10月に開催されるCBD COP17(生物多様性条約第17回締約国会議)に向けて草案の公表を目指すと表明したことです。
「気候の次は自然」――情報開示におけるこの流れは、遠い将来の話ではありません。この記事では、SSBJ基準の全体像を整理したうえで、自然関連開示をSSBJの枠組みでどのように読み解き、いま何から準備すればよいのかを実務目線で解説します。
SSBJ基準の全体像と自然関連開示の位置付け
SSBJ基準が段階的に義務化へ
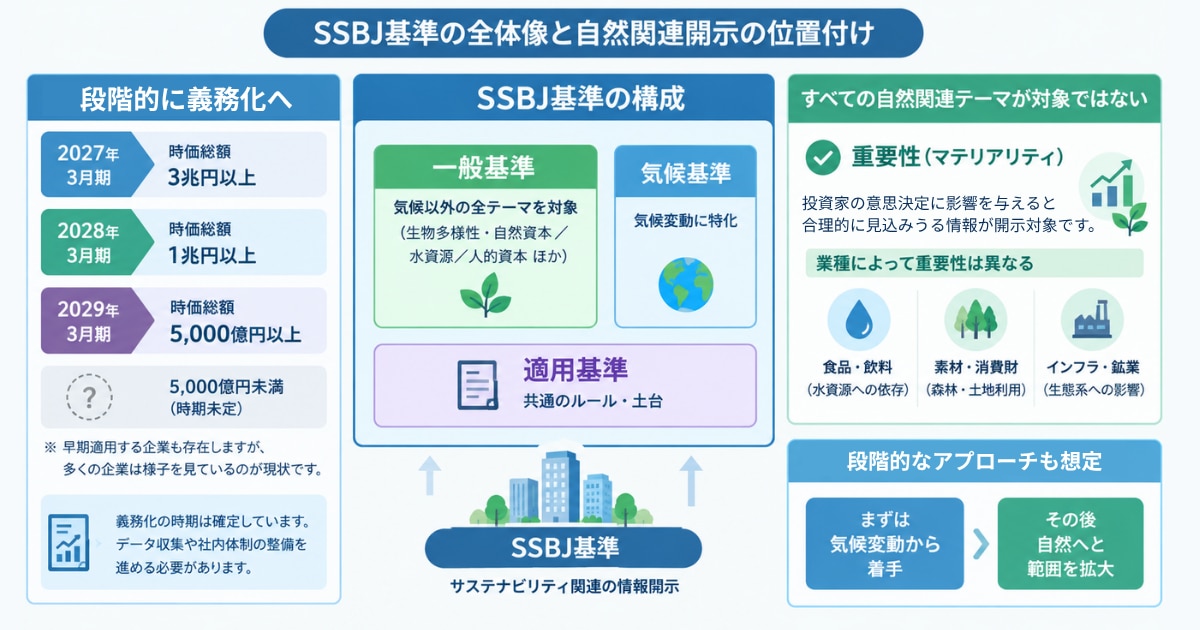
SSBJ(サステナビリティ基準委員会)は、2025年3月5日に日本初のサステナビリティ開示基準を公表(2026年3月13日改正)。これを受けて金融庁は、2026年2月20日に改正開示府令を公布し、プライム上場企業に対して、有価証券報告書におけるSSBJ基準に準拠した開示の義務化を定めました。適用は、平均時価総額3兆円以上のプライム上場企業から2027年3月期に始まり、2028年3月期に1兆円以上、2029年3月期に5,000億円以上へと段階的に広がります。
改正開示府令で対象とされたのは「3兆円以上」および「1兆円以上」のみですが、金融審議会の報告書によれば「5,000億円以上」も今後の対象となります。「5,000億円未満」への適用時期は未定です。時価総額ごとの適用時期や判定方法は、「【2026年最新版】SSBJ基準はいつから義務化? 『日本初』サステナビリティ開示基準を解説」で詳しく解説していますのでご覧ください。
SSBJ基準の適用は早くとも2027年3月期ですが、後述するキリンホールディングスのほか、みずほフィナンシャルグループのように、義務化を待たず先行して適用する企業も現れています。早期適用には、義務化の初年度から基準に適合した開示を行うための準備という意味があります。
ただ、早期適用を試みる企業はごく一部です。GPIFの調査(2026年)によれば、先行開示を予定する企業は時価総額3兆円以上でも約17%にとどまり、50%は「義務化された時点での開示」を予定しています。時価総額にかかわらず回答企業全体では、約46%が先行開示について「未定」と答えました。
様子を見ている企業が多い状況ですが、義務化の時期は確定しており、データ収集や社内体制の整備に残された時間はそう多くありません。SSBJ基準の要求事項を正しく理解したうえで、サステナビリティ情報開示の準備を進める必要があります。
「一般基準」は気候変動以外のテーマも対象
「SSBJ基準は気候変動に関する開示基準」と捉えている方も少なくありません。しかし、SSBJ基準の内容を確認してみると、自然関連を含む“気候変動以外”のテーマも、重要性があれば開示の対象となることがわかります。
SSBJ基準は、開示の共通ルールを定める適用基準と、テーマ別の一般基準(IFRS S1に相当)・気候基準(IFRS S2に相当)の3つで構成されます。テーマ別の詳細な基準があるのは「気候」のみですが、自然関連のテーマがSSBJ開示の対象外というわけではありません。
一般基準はテーマを限定せず、「サステナビリティ関連のリスク及び機会」全般のうち、「企業の見通しに影響を与えると合理的に見込み得る」ものについて開示を求めています。自然資本・生物多様性に関するリスクや機会も、財務的に重要であれば、専用のテーマ別基準がなくとも開示が求められるのです。一般基準が対象としうるテーマとしては、自然資本・生物多様性のほか、人的資本やサイバーセキュリティなどが挙げられます。
カギは「重要性(マテリアリティ)」の判断
とはいえ、すべての自然関連リスク・機会が開示対象になるわけではありません。SSBJ基準を貫く判断基準が「重要性(マテリアリティ)」であるためです。
適用基準では、「情報に重要性がないときには、これを開示する必要はない」とされています。また、「情報の重要性」については以下のように定義しています。
情報は、それを省略したり、誤表示したり、不明瞭にしたりしたときに、特定の報告企業に関する情報を提供する報告書に基づいて財務報告書の主要な利用者が行う意思決定に影響を与えると合理的に見込み得る場合には、重要性がある。
つまり、投資家にとって重要な情報は開示が必要ですが、開示しなくても投資家の判断に影響を及ぼさないと思われる場合は、開示しないことを選べるのです。
したがって、SSBJ基準に沿った自然関連開示における実務上の出発点は、「自社の事業にとって、自然関連のリスク・機会は財務的に重要か」を見極めること。水資源への依存度が高い食品・飲料、原材料調達が森林・土地利用と結び付く素材・消費財、立地が生態系に影響を与えるインフラ・鉱業など、業種によって重要性は大きく異なります。
なお、SSBJ基準の適用初年度は気候関連のみを開示し、それ以外のテーマは翌年度以降に開示する経過措置が認められています。「まずは気候変動から着手し、範囲を自然へ広げる」という段階的なアプローチも想定されているのです。
画像の制作プロセスで生成AIを使用しています
なぜいま「SSBJ × 自然関連開示」なのか
ISSBが自然関連開示の整備に着手
そもそも、なぜSSBJ基準に沿った自然関連開示を検討すべきなのでしょうか。理由の1つは、グローバルな開示ルールの策定が「気候変動」から「自然」へと広がりつつあることです。
ISSBは、2024年4月に生物多様性・生態系・生態系サービス(BEES)に関する調査プロジェクトを開始。その成果を踏まえて2026年4月、自然関連開示の要求事項を、新たな独立した基準ではなくIFRS実務記述書として開発する方針を決定しました。
その土台となるのがLEAPアプローチを含んだTNFDのフレームワークです。ISSBは、2026年10月に開催されるCOP17までに草案を公表することを目指しており、意見募集を経て最終化する見通しです。
実務記述書はIFRS S1・S2の要求事項を変えるものではなく、実務を補完するガイダンスです。ISSB議長のイマニュエル・ファベール氏は以下のように明言しています。
重要性のある自然関連開示は任意ではなく、IFRS S1がすでに要求している。実務記述書は企業にとって、そのような開示のガイダンスとなるだろう。
つまり、自然関連開示は“まったく新しい義務”としてISSB基準に追加されるのではなく、すでにIFRS S1において「重要性があれば開示が必要」とされており、ISSBはその方法を整理しようとしているのです。
自然関連の開示ルールは、気候変動分野における「TCFD→ISSB(IFRS S2)→SSBJ(気候基準)」と同じ道筋をたどる可能性があります。気候変動は独立した基準、自然は実務記述書と形式こそ異なるものの、国際的な開示フレームワークが任意から義務となり、日本における開示の実務にも波及しつつあるのです。
なお、ISSB副議長のスー・ロイド氏は、2026年6月、実務記述書という形式は将来における基準化への道を開いたままにするものだと述べました。気候変動のように独立した開示基準(S3)へ移行する可能性も残されているのです。
採用が世界で加速するTNFD、「ISSB支援」へ軸足を移す
ISSBによる自然関連開示のルール整備は、TNFDによって支援されています。TNFDは、新規ガイダンスの開発も含めた技術的作業を2026年第3四半期までに完了させ、ISSBによる基準設定を支援する方針を2025年11月に発表しました。
TNFDフレームワークの採用は急拡大しています。2026年9月に発行されたTNFDのステータスレポートによると、TNFDアダプター(※)の数は世界で802にのぼり、2025年比で約29%もの増加を示しました。TNFDに沿った開示を行う組織の数も1,154と前年から倍増して、56の国・地域に及び、うち日本は24%と最多。つまり、SSBJ基準が依拠しているISSB基準はTNFDフレームワークを参照しており、それに基づいて自然関連開示を行おうとしている企業は世界でも日本でも多数現れているのです。
とはいえ、全体の割合としては多くありません。GPIFがTOPIX構成企業を対象に行った調査(2026年)では、「サステナビリティ活動の主要テーマ」に「気候変動」を挙げる企業が81.8%に上る一方、「生物多様性」は8.6%、「水資源・水使用」は6.1%とわずかにとどまります。
自然関連開示制度の整備は加速しているにもかかわらず、着手している企業はまだ少数です。だからこそ、いまから備える企業は、先行者としての優位を得やすいといえます。
※ 2026年度までのTNFD開示実施を約束した組織
SSBJ基準の4要素でTNFD提言を読み解く
SSBJ基準の一般基準は、サステナビリティ関連のリスク・機会について、次の4要素(コア・コンテンツ)で開示することを求めています。
- ガバナンス:リスク・機会を監督・管理する経営体制
- 戦略:リスク・機会が事業・財務・戦略に与える影響とレジリエンス
- リスク管理:リスク・機会を識別・評価・優先順位付け・モニタリングするプロセス
- 指標及び目標:リスク・機会を測る指標と目標
この4要素は、TNFD提言の「4本柱」に対応しています。TNFDはTCFDの構造を土台に設計されており、SSBJ基準が依拠するISSB基準もTCFDの枠組みを受け継いでいるためです。
同じ構造を共有しているからこそ、TNFDフレームワークに沿って整理した自然関連の情報はSSBJ開示の素材として使うことができます。これは実務上の大きな利点です。
SSBJ基準の4要素 | TNFD提言の4本柱 | 内容 |
|---|---|---|
ガバナンス | ガバナンス | 監督責任を負う機関・経営者の役割、スキル、報酬との連動 |
戦略 | 戦略 | リスク・機会、ビジネスモデル/バリューチェーンへの影響、財務的影響、レジリエンス(シナリオ分析) |
リスク管理 | リスクとインパクトの管理 | 識別・評価・優先順位付け・モニタリングのプロセス、全社リスク管理への統合 |
指標及び目標 | 測定指標とターゲット | 開示すべき指標、企業が用いる指標、目標と進捗 |
ただし、完全な“コピー&ペースト”ではない点には注意が必要です。
TNFD提言は、重要性の判断ではISSBのアプローチをベースとしつつ、自然への依存と影響(インパクト)、そこから生じるリスクと機会の4つを開示の対象とします。一方、SSBJ基準が開示を求めるのは、あくまで企業の見通しに財務的影響を与えると合理的に見込まれるリスク・機会です。
したがって実務では、TNFDが推奨するLEAPアプローチ(Locate:発見、Evaluate:診断、Assess:評価、Prepare:準備)で幅広く把握した依存・影響のなかから、財務的に重要な部分を選び取ってSSBJ基準の4要素へ整理する“抽出と変換”が欠かせないのです。
自然関連のSSBJ開示は何から始めるか
SSBJ基準が何を開示するかという「器」を定めるのに対し、TNFD提言は中身を作る「方法論」を提供します。SSBJ開示に自然関連の情報を取り入れるにあたり、両者を組み合わせた実務の3ステップは次のとおりです。
ステップ1:マテリアリティ分析で自然関連リスクの重要性を見極める
自社のバリューチェーンのなかで、自然への依存・影響がどの領域に集中しているかを把握し、財務的な重要性を判断します。ここで重要性が認められた領域が開示の検討対象になります。
ステップ2:LEAPアプローチで依存・影響を評価する
重要性が見込まれる領域については、LEAPアプローチを用いて、自然との接点・依存・影響、そしてリスクと機会を体系的に評価します。これが、SSBJ基準が要求する「戦略」および「リスク管理」の項目として開示すべき情報となります。
ISSBが策定を進める実務記述書においても、LEAPアプローチは自然関連リスク・機会の識別や評価に適切な手法であると記載される見込みです。ただし、LEAPアプローチの採用はSSBJ開示の必須要件ではない点は押さえておいてください。
ステップ3:4つの要素に沿って開示を組み立てる
LEAP分析から得た情報を「ガバナンス」「戦略」「リスク管理」「指標及び目標」の4要素に整理します。幅広く把握した情報のうち、財務的に重要なもののみを取捨選択することがポイントです。
LEAPアプローチの進め方や活用できるツール、企業の事例については、「LEAPアプローチとは? ISSB基準を見据えたTNFD開示の4ステップと事例を解説」で詳しく解説していますのでご覧ください。
SSBJ開示の実例。キリンホールディングスの早期適用に学ぶ
キリンホールディングスは、2025年12月期の有価証券報告書(2026年3月27日提出)にあわせ、SSBJ基準に準拠した日本初のサステナビリティ関連財務開示を、日本語・英語で同時に行いました。同社の適用義務化は2028年度からであり、約3年先行しての対応です。
同社は「重要テーマ」として7つを挙げており、それぞれについて「ガバナンス」「戦略」「リスク管理」「指標及び目標」を開示しています。重要テーマの1つ「環境(気候変動・自然資本)」に着目して、同社によるSSBJ開示のポイントを解説します。
- 重要テーマの選定:
重要テーマの選定にあたっては、GRIやISO 26000などを参照して策定したグループ・マテリアリティ・マトリックス(GMM)を利用 - 経過措置の活用:適用初年度は、比較情報やScope3排出量の非開示が可能。同社も開示しておらず、Scope3は準備が完了次第開示する方針
- 自然資本も重要テーマに採用:環境関連テーマとして、気候変動だけではなく自然資本も組み込み、「気候の次は自然」の流れを先取り
- 水に関する指標を開示:飲料メーカーとして水資源への依存度が高いことから、用水使用量を含む水関連の指標を複数開示
- 第三者保証:SSBJ基準の適用義務化の翌年度から義務となる。同社はガバナンス、リスク管理、Scope1,2排出量、一部の指標について第三者保証(限定的保証)を取得
キリンホールディングスの先行開示は、多くの企業にとって貴重なお手本になるといえるでしょう。
押さえておきたい注意点
SSBJ開示に自然関連情報を取り入れるにあたり、留意しておきたい点を解説します。
ISSBの実務記述書は策定途上
ISSBによる自然関連開示の実務記述書は、2026年10月に草稿が公開される予定です。それから意見募集を経て内容が確定されたあと、日本での扱いがSSBJによって検討される過程があるため、SSBJ基準への反映時期は未定です。
「待つ」ことのリスク
とはいえ、実務記述書の完成まで待つと、SSBJ基準の適用初年度に対応が間に合わない可能性があります。自然関連のデータは、GHG排出量以上に取得が難しく、バリューチェーン全体での評価には相応の時間を要するためです。自然資本がマテリアルであると判断している企業は、早期の対応が必要になります。
気候関連の開示を流用する
自然関連の開示に着手していなくても、気候関連開示に取り組んでいる企業であれば、「ガバナンス」「戦略」「リスク管理」「指標及び目標」という4要素の“型”をすでに持っています。この型を自然関連に応用することで、大幅な効率化が可能です。
TNFD開示済みの企業は深化させる
すでにTNFD開示を行っている場合、その内容がSSBJ開示の素材になります。次の課題は、任意開示の内容を財務的重要性の観点で絞り込み、データの裏付けと社内体制を整えて、法定開示に耐える水準へ深化させることです。
さいごに
SSBJ基準の適用と、ISSBによる自然関連の実務記述書の開発が交わる現在、自然関連開示は「いずれ考えること」から「いまから備えること」へと変わりつつあります。
しかし、マテリアリティの判断、LEAPアプローチによる依存・影響の評価、そして4要素に沿った開示の作り込みには、専門的な知見と相応の工数が必要です。とりわけ、シナリオ分析や物理的リスクの定量評価は、開示のなかでも最も難易度が高く、企業ごとに差が付きやすい領域です。
私たち「サステナビリティNavi」は、制度理解・ギャップ分析から開示後の施策実行・モニタリングまで、SSBJ対応を一気通貫でご支援しています。
【サステナビリティNaviによるSSBJ対応支援の強み】
- 浸水・水文解析と社会資本整備60年超の知見で、物理的リスクを拠点単位の“ファクト”として定量化
- 気候基準から一般基準まで、水リスク・TNFD・SBTN・CDP水セキュリティの専門性で貫く横串の対応
- AWS認証の取得や流域・自治体連携まで伴走する、開示で終わらない実行支援
SSBJ開示は、リスクと機会を経営判断に活かす好機となります。まずは現状とのギャップ分析から、貴社の課題に応じて段階的にご支援しますので、お気軽にご相談ください。
【参考資料】
- サステナビリティ基準委員会(SSBJ)「サステナビリティ開示ユニバーサル基準『サステナビリティ開示基準の適用』」(2025年3月5日公表/2026年3月13日改正)
- 同「サステナビリティ開示テーマ別基準第1号『一般開示基準』」(同上)
- 金融庁「金融審議会『サステナビリティ情報の開示と保証のあり方に関するワーキング・グループ』報告の公表について」(2026年1月8日)
- 金融庁「企業内容等の開示に関する内閣府令等の一部を改正する内閣府令」(2026年2月20日公布・内閣府令第5号)
- キリンホールディングス株式会社「SSBJ基準に準拠したサステナビリティ関連財務開示―第187期」(2026年3月27日公表)
- IFRS Foundation「ISSB agrees on the proposed way forward for nature-related disclosures」(2026年4月)/「ISSB Update May 2026」(2026年5月)/「Sue Lloyd previews nature-related disclosure proposals at IFRS Foundation Conference」(2026年6月)/「Nature-related Disclosures」
- TNFD「ISSB decision on nature-related standard-setting drawing on TNFD framework」(2025年11月7日)/「TNFD Adopters」(2026年9月17日閲覧)/「TNFD 2026 Status Report」(2026年9月)
- 株式会社みずほフィナンシャルグループ「2026年3月期 有価証券報告書」(2026年6月19日提出)
- 年金積立金管理運用独立行政法人(GPIF)「第11回 機関投資家のスチュワードシップ活動に関する上場企業向けアンケート集計結果」(2026年6月)
執筆者:中野 晴康、貝塚 淳